Conseguir crédito en Venezuela será aún más difícil: BCV sube tasas de interés y endurece el encaje
El BCV eleva las tasas de interés y endurece el encaje, en una medida que, según economistas, dejará aún menos crédito disponible para empresas y hogares
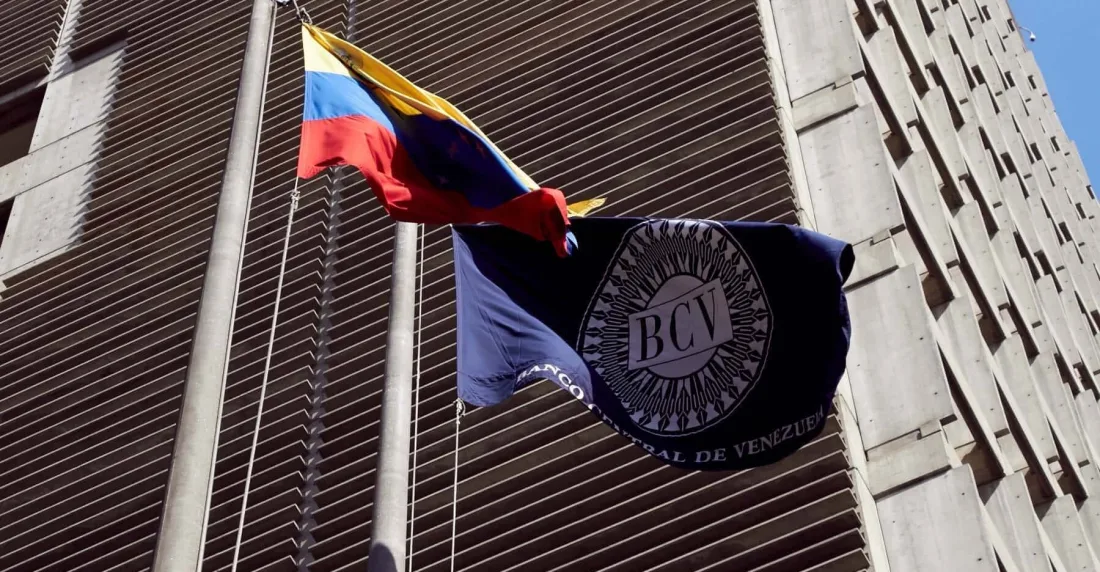
Desde hoy rige en Venezuela un nuevo esquema de tasas de interés bancarias. El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria N° 7.073, la Resolución N° 26-08-01, que reordena tanto lo que la banca paga a sus clientes por sus depósitos como lo que les cobra por sus créditos. También, la misma Gaceta contiene una segunda resolución, la N° 26-08-02, que endurece el encaje legal que los bancos deben mantener inmovilizado en el instituto emisor, lo cual se traduce en menos crédito para los venezolanos.
¿Qué significa esto y por qué se están tomando estas decisiones? La lectura de los economistas es que el gobierno planea un aumento en el gasto público que podría impulsar aún más la inflación en el país, por lo que el gobierno intenta apostar a una vieja práctica conocida como lo es la restricción del crédito mediante el encaje legal, que aunque en la resolución de mantiene en una tasa de 73% (ya alta para los estándares mundiales), viene con mayores penalizaciones para los bancos, lo cual hará que cada vez las entidades sean más cuidadosos para dar un crédito.
El gran afectado en todo esto es el sector productivo, que sigue sin financiamiento en un contexto en el que expandir operaciones implica un gran riesgo, mientras que el crédito al consumo también se ve restringido, aunque con alternativas de financiamiento alejadas de la banca y que por lo tanto no tienen restricciones de encaje legal con plataformas como Cashea.
Qué cambia en los depósitos
La novedad más comentada es que, por primera vez, todos los depósitos bancarios pasan a generar intereses, incluidas las cuentas corrientes, que históricamente no tenían ningún rendimiento o eran remuneradas de forma marginal. Según el propio BCV, este tipo de depósito representa el 93% de los recursos que capta la banca del público.
Instrumento
Tasa mínima anterior
Tasa mínima desde el 15/09/2026
Depósitos a la vista (cuentas corrientes)
No remunerados / sin mínimo
10% (sobre saldo diario; excluye al sector público)
Cuentas de ahorro y Fondos de Activos Líquidos
32%
42%
Depósitos a plazo fijo
36%
46%
Operaciones de descuento, redescuento y anticipo del BCV
—
48%
Cada banco puede pagar tasas superiores a estos mínimos si quiere competir por captar clientes; lo que fija el BCV es el piso, no el techo.
Del lado de los préstamos, la resolución también endurece las condiciones. Los créditos comerciales y microcréditos en moneda nacional, que deben expresarse en Unidades de Valor de Crédito (UVC, un mecanismo indexado que protege el valor del préstamo frente a la devaluación), pasan de una tasa mínima de 13% a 16% anual, sin tope máximo establecido. La Cartera Única Productiva Nacional se mantiene en 12% anual, con una tasa preferencial de 6% para financiamientos dirigidos a mujeres dentro de ese mismo programa.
En tarjetas de crédito, el BCV elevó en 200,8% el monto mínimo en UVC a partir del cual aplica la tasa de 13% anual, que pasó de 20.400 a 61.363 UVC. Por debajo de ese umbral (la mayoría de las tarjetas y créditos de consumo comunes) la tasa queda atada al límite mensual para operaciones con tarjetas que el BCV publica periódicamente mediante Aviso Oficial.
Los créditos en mora, por su parte, pagan una sobretasa de 0,80% anual si están expresados en UVC, y de hasta 3% anual si no lo están.
El contexto que falta: ¿le gana esta tasa a la inflación?
Aunque las tasas de depósitos hayan aumentado, aún están muy alejadas de superar a la inflación que se vive en el país. El BCV informó que la inflación de agosto de 2026 fue de 8,9% mensual, con una acumulada de enero a agosto de 200,1% y una variación interanual (12 meses) de 534,21%. Es decir, la inflación de un solo mes fue casi el triple de lo que rendiría, en ese mismo mes, una cuenta de ahorro a la nueva tasa de 42% anual, que equivale a apenas unos 3,5 puntos porcentuales mensuales. Y la variación acumulada en solo ocho meses (200,1%) ya quintuplica la tasa mínima anual que un ahorrista recibirá por mantener su dinero en una cuenta de ahorro durante todo 2026.
De este modo, las tasas siguen siendo profundamente negativas en términos reales frente a la propia medición oficial de inflación venezolana.
El encaje legal y la lectura de Oliveros sobre lo que viene
Junto con las tasas, la Gaceta 7.073 trae un segundo cambio descrito en la Resolución N° 26-08-02, y es el endurecimiento del costo que pagan los bancos cuando incumplen el encaje legal, el porcentaje de los depósitos que están obligados a mantener inmovilizado en el BCV, que se mantiene en 73% sobre las obligaciones netas en moneda nacional.
El economista Asdrúbal Oliveros señaló que el un fuerte aumento del costo asociado a los déficits de encaje, junto con el incremento de las tasas mínimas, encarece significativamente la intermediación y obliga a los bancos a ser todavía más selectivos al prestar. «En una economía donde el crédito ya es extraordinariamente pequeño, el resultado previsible es menos financiamiento para empresas y hogares», apunta.
En su columna La banca antinatura, Oliveros profundizó en por qué ese encarecimiento del encaje pesa tanto:
«Cuando un banco sabe que un déficit de encaje puede generar una penalización mucho más costosa, la respuesta racional es aumentar sus colchones de liquidez, reducir riesgos y ser todavía más selectivo a la hora de prestar. Si a eso se añade un incremento de las tasas mínimas, el resultado previsible es una combinación particularmente poco favorable para la economía real: menos crédito y más caro.»
Para dimensionar el punto de partida, recordó que la cartera de crédito del sistema bancario apenas equivale a 3,6% del PIB, frente a un promedio de 30% en América Latina.
Oliveros conecta además esta medida con lo que podría venir en los próximos meses. Según su lectura, el BCV estaría anticipando «una mayor ejecución de gasto público y, por tanto, una mayor cantidad de bolívares circulando», justo cuando «la asignación de divisas prevista para septiembre baja a unos US$1.400 millones, monto menor a lo liquidado en promedio en el trimestre previo». Esa combinación de más bolívares en la calle y menos dólares disponibles sería, en su interpretación, la razón por la que el instituto emisor decidió reforzar de antemano sus mecanismos de absorción monetaria y encarecer el crédito, para contener la presión que esos bolívares podrían ejercer sobre el tipo de cambio.
El costo de esa estrategia, advierte Oliveros, no lo asume el mercado cambiario sino la economía real: «Se intenta proteger el frente cambiario sacrificando todavía más el crédito, precisamente cuando la economía necesita financiamiento para inversión, capital de trabajo y consumo.» Su conclusión es que, si el patrón de usar el balance de la banca para contener presiones que nacen del gasto público y la oferta de divisas se repite, entonces el resultado más probable no es solo que el crédito siga siendo escaso, sino que se vuelva todavía más difícil de conseguir en los meses que vienen.
A través del Sistema Patria se viene asignando un cupo de 120 litros de gasolina al mes que se vende a precio subsidiado. El subsidio de gasolina es de 95%, por lo que por un cupo de 120 litros el usuario debe pagar $3
Hay, en teoría, un plan para revertir
el problema eléctrico. Es una condición para que el propio negocio petrolero, que necesita electricidad para elevar la producción, pueda cumplir lo que promete