Dos meses después de levantar US$1 millón, la startup venezolana Fina dejó de ser solo un software de gestión y empezó a prestar dinero. Hace con el comercio algo parecido a lo que Cashea hizo con el consumidor, aunque todavía a una escala mínima frente al mercado
Fina, la plataforma que nació para sacar a los comercios venezolanos del cuaderno y la hoja de cálculo, lanzó oficialmente Fina Presta, un servicio de préstamos para pequeños y medianos negocios. Durante la prueba piloto, colocó más de 1,2 millones de dólares en más de 2.000 préstamos, con una morosidad inferior a 1%. Desde el anuncio, la cifra siguió creciendo. Según dijo a El Interés su CEO, Enrique Rivas, ya van 2.600 préstamos por cerca de 1,5 millones de dólares, otorgados a 1.500 comercios.
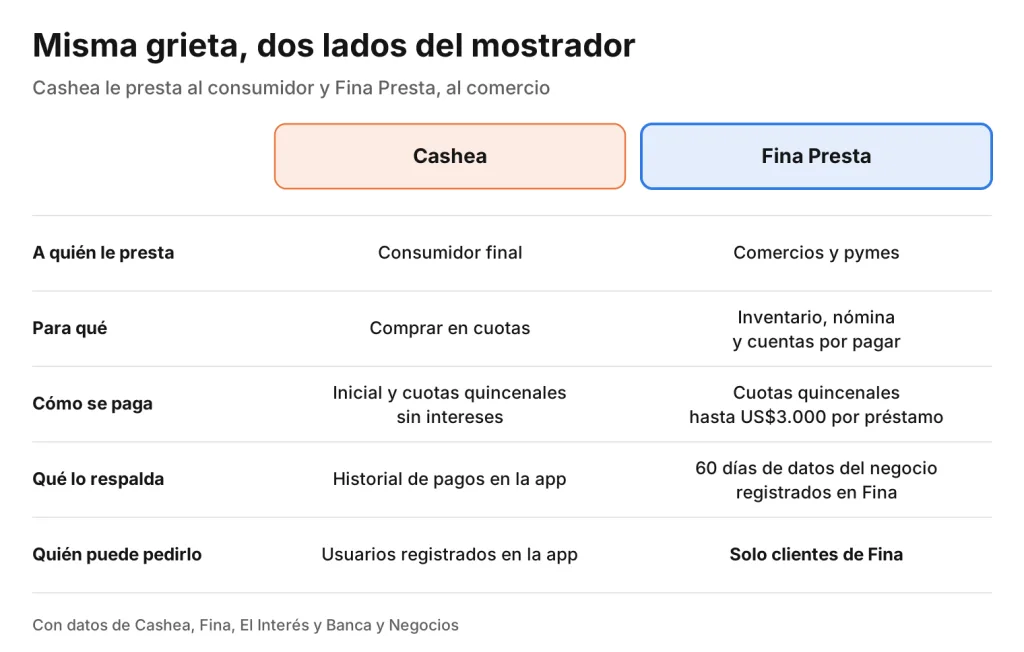
Los préstamos llegan hasta 3.000 dólares, se otorgan en bolívares indexados a la tasa del BCV y se desembolsan en menos de 30 minutos. Se pagan en cuotas quincenales, en plazos de 30 a 60 días según el nivel que tenga el comercio en la plataforma, y la línea crece a medida que el comercio cumple. No piden balance auditado, fiador ni garantía. El requisito fundamental es ser cliente de Fina y haber registrado todos los movimientos del negocio en la plataforma durante al menos 60 días, el tiempo que necesita el sistema para leer cómo vende, compra y cobra ese comercio.
Según la compañía, la mayor parte del dinero se fue a mercancía e inventario, y el resto a nómina, cuentas pendientes y remodelación de locales. Los comercios que recibieron créditos vendieron en promedio 16,7% más. Fina asegura tener más de 6.000 comercios activos y crecer 20% al mes, y Rivas cuenta que la demanda de préstamos los obligó a poner límites diarios de desembolso.
Del cuaderno al crédito
A finales de agosto, Fina cerró una ronda semilla de US$1 millón con cinco fondos de Reino Unido, Estados Unidos, Chile y Brasil, entre ellos Tomorrow Capital, Platanus Ventures y Norte VC. También entraron ángeles vinculados a Omie, Bold y Contasimple, fintechs que venden software y cobros a pymes en otros países de la región, según reseñó Ecosistema Startup. Es gente que ya vio este modelo funcionar en otros mercados.
La empresa, fundada en 2024 por Enrique Rivas, Sebastián Sánchez, Diego Aponte y Alejandro Fariña, tenía entonces unos 5.000 comercios afiliados y prometió usar el dinero en los seis meses siguientes para consolidar la plataforma y desarrollar nuevos productos. Dos meses después, el primero de esos productos es crédito.
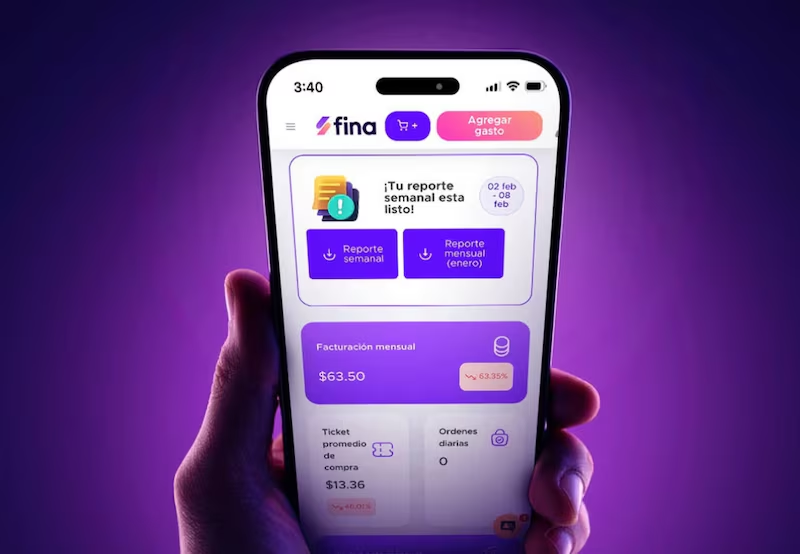
El giro tiene lógica. Fina no empezó vendiendo préstamos sino orden. Su sistema lleva inventario, ventas, cuentas por cobrar y por pagar, reportes de rentabilidad y facturación en bolívares, dólares o euros con la tasa del BCV. Cada comercio que lo usa le entrega, día a día, un historial financiero que ningún banco pidió nunca. El software abrió la puerta y la data se convirtió en el activo.
Rivas lo describe como un camino en dos etapas. Primero Fina ayudó al comercio a ordenar sus finanzas, y con eso se ganó su confianza. Ahora el comercio le aporta el registro de sus ventas, ganancias y gastos, y Fina usa esa información para prestarle.
La fórmula tampoco es nueva. Plataformas como Shopify o Square llevan años prestándole a los comercios que ya usan su sistema, con las ventas como principal señal de riesgo. Lo distinto es intentarlo en un país donde el crédito bancario es casi inexistente.
Una banca que presta cada vez menos
Fina Presta llega en un momento muy difícil para pedirle dinero a un banco. El 15 de septiembre, el BCV subió las tasas de interés y endureció el encaje mediante la Gaceta Oficial Extraordinaria N° 7.073. El encaje se mantuvo en 73% de las obligaciones netas en bolívares, pero las multas por incumplirlo se encarecieron con fuerza, y la tasa mínima de los créditos comerciales y microcréditos en UVC pasó de 13% a 16% anual, sin techo.
Para el economista Asdrúbal Oliveros, el resultado previsible es «menos crédito y más caro». También recordó que la cartera de crédito de la banca equivale a apenas 3,6% del PIB, frente a un promedio de 30% en América Latina, y advirtió que el financiamiento podría ser todavía más difícil de conseguir en los próximos meses.
En esa fila, la pyme suele quedar de última. Un banco que debe inmovilizar casi tres de cada cuatro bolívares que capta, y que paga caro cualquier error, prefiere prestarle a la empresa grande con estados financieros auditados y garantías. El abasto, la ferretería o la tienda de repuestos rara vez tienen una cosa o la otra.
Ahí está la principal ventaja competitiva de Fina. Pedir un crédito en un banco suele implicar reunir estados financieros, referencias bancarias, declaraciones de impuestos y garantías, y luego esperar semanas por una respuesta que muchas veces es negativa. Con Fina Presta ni siquiera hay que solicitarlo. «Esa es la hermosura de esto, que no hay que hacer solicitud, porque es una línea de crédito», explica Rivas.
El comercio que cumple los requisitos ya tiene un monto disponible, lo pide en tres clics y recibe la transferencia en menos de 30 minutos. Para un negocio que necesita reponer mercancía esta semana y no el mes que viene, esa rapidez puede pesar tanto como la tasa.
Rivas lo ilustra con el caso de una licorería que debe pagarle 500 dólares a su proveedor el viernes para que le despache mercancía antes del fin de semana. «Antes de Fina Presta, le rogabas al proveedor, y la mayoría de las veces probablemente no te daba una respuesta positiva o simplemente no te despachaba la mercancía», dice. «Ahora, a dos, tres clics, te transferimos el dinero en 30 minutos, le pagas a tu proveedor, te llega la mercancía, vendes y nos pagas en cuotas».
Una gota en un vaso pequeño
Conviene, eso sí, poner a Fina Presta en su tamaño real. El crédito no está abierto al público, solo a los comercios que ya usan Fina y llevan al menos dos meses en la plataforma. Su universo, por ahora, son esos 6.000 negocios, y de ellos unos 1.500 han recibido un préstamo. Es una fracción mínima del comercio venezolano.
La comparación con la banca lo deja claro. Al cierre de septiembre, la cartera de créditos del sistema bancario sumaba unos 4.253 millones de dólares, según cifras basadas en datos de Sudeban y de Aristimuño Herrera & Asociados. Los cerca de 1,5 millones que Fina ha colocado desde el piloto equivalen a apenas 0,035% de ese monto. Y la comparación todavía le favorece, porque lo de Fina es un acumulado de préstamos que ya se pagaron y volvieron a prestarse, mientras que lo de la banca es un saldo vigente.
La banca, además, ya es diminuta para el tamaño de la economía. Fina es una gota en un vaso que de por sí está casi vacío.
Por eso no tiene sentido hablar de un sustituto de la banca. No lo es por volumen, ni por alcance, ni por monto, porque 3.000 dólares sirven para reponer inventario pero no para comprar una máquina o una flota de camiones. Lo que sí ofrece es una opción para un segmento que hoy no tiene ninguna, con espacio para crecer si sostiene el ritmo de clientes que reporta. Un 20% de crecimiento mensual en etapa de piloto, sin embargo, no se puede proyectar en línea recta, y mucho menos convertir en la respuesta al problema del crédito en el país.
Misma grieta, otro lado del mostrador
En julio, cuando Cashea anunció su ronda de 100 millones de dólares, la tesis era clara. En un país donde el crédito se apagó por decisión de política monetaria, Cashea construyó uno propio por fuera de la banca, sin depender del encaje ni de las tasas del BCV. Y el consumidor de a pie, el que compra un teléfono o una nevera en cuotas quincenales, demostró que paga.
Fina juega en la misma grieta, pero del otro lado del mostrador. Cashea le financia la compra al cliente y Fina le financia la mercancía al comercio. En teoría, un mismo local podría vender en cuotas con Cashea y reabastecerse con Fina Presta.
La distancia entre ambas, eso sí, es enorme. Cashea tiene casi siete veces más comercios afiliados que Fina clientes, y su ronda fue cien veces mayor. Fina tiene un modelo validado en piloto y casi todo por demostrar a escala.
La data como garantía y lo que hay que mirar con lupa
Lo más interesante de Fina Presta es el respaldo. En lugar de un inmueble o un fiador, la garantía es el propio negocio en movimiento, lo que vende, repone, cobra y debe, registrado en tiempo real. Para una pyme que nunca tuvo un balance auditado, eso puede ser la diferencia entre ser invisible y ser sujeto de crédito. Montos pequeños, cuotas quincenales y líneas que crecen con el buen pago completan un esquema pensado para equivocarse barato y aprender rápido.
¿Y si el comercio no paga? Rivas explica que el mecanismo de cobro es la propia herramienta. Si un pago se atrasa unos días, la plataforma se bloquea, y un negocio que ya lleva sus ventas y su inventario en Fina se queda sin su sistema de gestión. «Cuando la plataforma se bloquea, tu negocio se paraliza por completo», dice. Por eso, sostiene, para el comercio «usar Fina para llevar tu negocio es mucho más importante que un crédito».
El CEO plantea el producto como una cuestión de oportunidad, porque dar acceso a capital «en el momento justo» potencia al comercio, a sus proveedores y a la economía. Los números acompañan, aunque, como toda cifra que viene de la propia empresa, merecen contexto.
El fondeo, por ahora, sale de la ronda. Fina ya colocó más dinero del que levantó, algo posible porque las cuotas quincenales hacen rotar el capital. Pero Rivas reconoce que eso no alcanza para crecer. «Como todo producto de crédito, tienes que levantar deuda», dijo, y adelantó que están cerrando una pequeña ronda de deuda. La velocidad a la que consiga ese financiamiento marcará el techo de Fina Presta más que la demanda.
Lo que viene en Fina
Fina Presta no resuelve el problema de fondo. El crédito productivo a escala seguirá dependiendo de que el BCV afloje el encaje y de que la banca vuelva a prestar. Mientras el Estado use el crédito como freno a la inflación y al dólar, las fintechs serán una vía alterna para algunos, no un sistema para todos.
Lo que sí aporta es una opción donde casi no había ninguna. Cashea demostró que el consumidor venezolano paga. Fina quiere demostrar que el bodeguero, el ferretero y la dueña de la tienda de ropa también pagan, y que sus números de todos los días pueden valer como historial crediticio.
La empresa tampoco piensa quedarse en el crédito. Rivas adelantó que en las próximas cinco o seis semanas lanzarán varios productos, algunos financieros y otros pensados para el día a día del emprendedor, aunque no quiso dar detalles.
Si el modelo aguanta, crecerá, y probablemente atraerá más capital y más competidores. Pero crecerá como alternativa para un nicho que la banca no atiende, no como reemplazo de la banca. En Venezuela el crédito empezó a encontrar caminos fuera de la taquilla del banco, primero hacia el teléfono del cliente y ahora hacia el del comercio. Por ahora, son caminos angostos.
En un país donde miles de negocios todavía llevan sus cuentas a mano, una startup venezolana acaba de convencer a inversionistas de cuatro países de que vale la pena apostar por el software que los saca de ahí